
Francuska na ivici dužničke krize: Zašto se Amerika još ne plaši istog scenarija?
Komentari
 Dodajte Euronews kao željeni izvor na Google-u
Francuska se suočava sa ozbiljnim ekonomskim i političkim izazovima zbog velikog javnog duga i trošenja koje država teško može dugoročno da finansira. Situacija se dodatno pogoršala usled rasta kamatnih stopa na državne obveznice, što znači da država mora da izdvaja sve više novca za otplatu postojećih dugova.
Jedan od načina za rešavanje ovog problema jeste povećanje poreza i smanjenje državnih rashoda. Ipak, takve mere mogle bi izazvati nezadovoljstvo građana, koji su već nezadovoljni ekonomskom situacijom. Osim toga, političke podele otežavaju postizanje dogovora o budžetu i sprovođenje neophodnih reformi.
Slični problemi postoje i u drugim razvijenim državama, posebno u Velikoj Britaniji i Sjedinjenim Američkim Državama. Rast javnog duga i troškova njegovog finansiranja, uz nedostatak političke saglasnosti o neophodnim merama, postaju sve izraženiji izazovi zapadnih ekonomija. Međutim, iako postoje sličnosti, finansijski položaj Francuske znatno se razlikuje od položaja SAD.
Uzroci finansijskih problema
Problemi sa finansiranjem evropskih socijalnih sistema prisutni su već decenijama. Ekonomisti dugo upozoravaju da su visoki državni rashodi teško održivi bez dovoljno prihoda. Sada je taj problem postao još ozbiljniji, a dodatni pritisak izazvali su sukobi na Bliskom istoku, posebno rat u Iranu, koji je doprineo rastu cena energije, piše CNN.
Prema podacima Međunarodnog monetarnog fonda, prinosi na desetogodišnje državne obveznice zemalja G7 porasli su od februara, dostigavši najviši nivo u gotovo dve decenije. To znači da se države zadužuju pod sve nepovoljnijim uslovima.
Procene MMF-a pokazuju i da bi do kraja ove decenije ukupan javni dug najvećih razvijenih ekonomija mogao da bude veći od njihove godišnje ekonomske proizvodnje.
Francuska se posebno izdvaja po visini zaduženosti. Njen javni dug iznosi približno 119% BDP-a, dok budžetski deficit dostiže 5,4% BDP-a. Ovi pokazatelji ukazuju na to da država troši znatno više nego što prihoduje i da joj je sve teže da finansira svoje obaveze.
Tanjug/AP
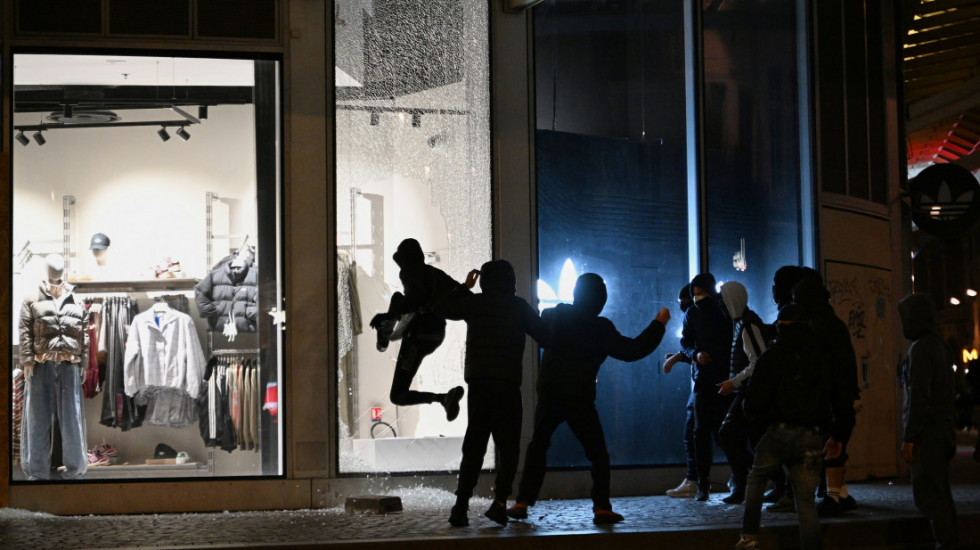
Slični pokazatelji postoje i u SAD. Njihov javni dug iznosi oko 32 biliona dolara, dok godišnji budžetski deficit prelazi 2 biliona dolara, odnosno više od 6% BDP-a. Troškovi kamata na američki dug premašili su bilion dolara godišnje, što predstavlja značajan deo federalnog budžeta.
Uprkos tome, američka situacija nije ista kao francuska, jer SAD imaju određene ekonomske i finansijske prednosti.
Zašto SAD lakše podnose dug?
Jedna od najvećih prednosti Sjedinjenih Američkih Država jeste činjenica da je američki dolar glavna svetska rezervna valuta. Veliki deo međunarodne trgovine i finansijskih transakcija obavlja se upravo u dolarima, zbog čega za njim postoji stalna potražnja.
Američke državne obveznice takođe se smatraju relativno sigurnim ulaganjem. Zbog toga investitori često kupuju ove obveznice čak i kada su finansijska tržišta nestabilna. Velika potražnja za njima omogućava američkoj vladi da se zadužuje pod povoljnijim uslovima nego mnoge druge države.
Još jedna važna prednost SAD jeste veličina i raznovrsnost njihove privrede. Američka ekonomija ima veliki broj razvijenih sektora, a ulaganja u veštačku inteligenciju poslednjih godina podstiču investicije i privredni rast.
Snažan ekonomski rast može da olakša otplatu javnog duga, jer se povećava ukupna vrednost proizvodnje u odnosu na iznos koji država duguje. Zbog toga nije presudno samo koliko je država zadužena, već i koliki su troškovi tog duga i koliko brzo njena ekonomija raste.
Ipak, ekonomisti upozoravaju da povoljniji položaj SAD ne znači da su njihovi finansijski problemi rešeni. Visoki rashodi za kamate i stalni budžetski deficiti i dalje predstavljaju ozbiljan izazov. Američka ekonomija trenutno ima više mogućnosti da se izbori sa tim problemima, ali to ne znači da može neograničeno da povećava zaduživanje.
Da li bi francuska kriza mogla da se proširi na druge zemlje?
Postoji zabrinutost da bi finansijski problemi Francuske mogli da utiču i na druge evropske države. Ipak, ekonomisti smatraju da trenutno nema dovoljno razloga da se očekuje širenje krize na čitav kontinent.
Tanjug/AP/Christophe Ena
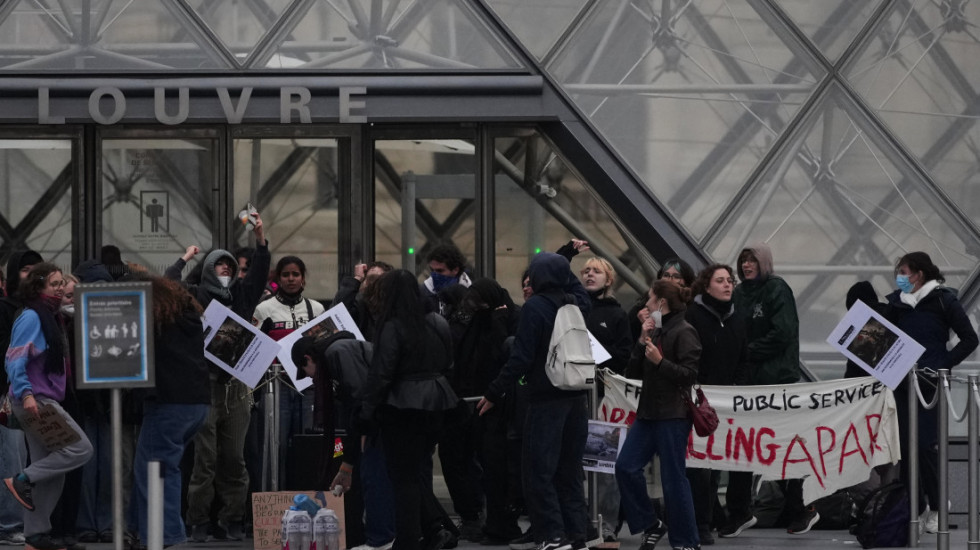
Evropska centralna banka ima mogućnost da interveniše na tržištu i kupuje državne obveznice ukoliko dođe do ozbiljnih poremećaja. Takve mere mogle bi da pomognu u sprečavanju širenja finansijskih problema na druge zemlje članice evrozone.
Pored toga, neke evropske države imaju znatno manje budžetske deficite od Francuske, dok se za pojedine očekuje da ostvare budžetski suficit, odnosno da njihovi prihodi budu veći od rashoda.
Politička situacija takođe ima važnu ulogu. Iako postoje stranke koje su ranije zagovarale izlazak Francuske iz Evropske unije, takva ideja više nema isti značaj u njihovim aktuelnim političkim programima. Ipak, neizvesnost u vezi sa budućim odlukama političkih lidera ostaje jedan od faktora rizika.
Američki dug kao mogući izvor nove krize
Iako se SAD trenutno nalaze u povoljnijem položaju od Francuske, postoji mogućnost da se i one suoče sa ozbiljnim problemima zbog političkih neslaganja.
Jedan od najvećih rizika jeste dostizanje zakonski dozvoljene granice zaduživanja. Kada se taj limit dostigne, Kongres mora da odobri njegovo povećanje kako bi država mogla nesmetano da nastavi da finansira svoje obaveze.
Ukoliko predsednik i članovi Kongresa ne postignu dogovor, moglo bi doći do ozbiljnog političkog sukoba. U najnepovoljnijem scenariju, SAD bi mogle da zakasne sa plaćanjem svojih finansijskih obaveza, čak i ako država raspolaže sredstvima kojima bi mogla da ih izmiri.
Takva situacija mogla bi da uzdrma finansijska tržišta širom sveta, s obzirom na veliki značaj američkog dolara i državnih obveznica u globalnom finansijskom sistemu.
Zbog toga je važno razlikovati trenutno stanje američkih javnih finansija od potencijalnih rizika koji bi mogli da se pojave u budućnosti.
Povezane vesti


Bonus video:


Komentari (0)