

Ko će snositi odgovornost za slučaj Alta banke? Jorgić i Stevanović u emisiji Euronews region o propustima i ulozi NBS
Komentari
 Dodajte Euronews kao željeni izvor na Google-u
Krah Alta banke uzdrmao je poverenje u finansijski sistem Srbije, iako je ova banka držala svega 2,9 odsto domaćeg bankarskog tržišta. Posledice nisu ostale samo u Srbiji, već su se odrazile i na finansijski sektor pojedinih zemalja regiona. Slučaj je otvorio pitanja o otpornosti bankarskog sistema, efikasnosti finansijskog nadzora i odgovornosti institucija koje bi trebalo da spreče ovakve situacije.
Da li je reč o kratkoročnom potresu ili bi posledice mogle da se osećaju i na duži rok, šta čeka štediše koji su u Alta banci imali više od 50.000 evra i da li je Narodna banka Srbije mogla ranije da reaguje – o tome su u emisiji Euronews region razgovarali broker Branislav Jorgić i ekonomista Aleksandar Stevanović.
Sagovornici su ocenili da zbog relativno malog udela Alta banke ne bi trebalo očekivati direktno ugrožavanje ostatka bankarskog sektora, ali su ukazali na moguće posledice po poverenje građana. Dok Jorgić smatra da je uloga centralne banke u ovakvim situacijama da pravovremeno spreči nastanak štete, Stevanović je ukazao na propuste u preventivnom nadzoru i otvorio pitanje odgovornosti regulatora.
Jorgić: Materijalna šteta ne bi trebalo da uzdrma bankarski sektor, ali panika može da se prelije
Broker Branislav Jorgić ocenio je da se posledice krize u vezi sa Alta bankom mogu posmatrati kroz dva segmenta – materijalno-kapitalni i onaj koji se odnosi na poverenje građana.
Prema njegovim rečima, činjenica da je banka imala oko 2,9 odsto ukupne aktive bankarskog sektora znači da njen krah, sa materijalne i kapitalne strane, ne bi trebalo da uzdrma ostale banke.
Ipak, upozorio je na sekundarne efekte, pre svega mogućnost da se među građanima pojave konfuzija i panika, što bi moglo da dovede do pojačanog podizanja novca iz banaka i kupovine deviza.
„Ukoliko bi se to desilo, ali možemo da kažemo da za sada nije, onda bi to moglo da ima i neke malo veće efekte“, rekao je Jorgić.
Zbog toga je, kako je naveo, važna uloga Narodne banke Srbije i način na koji komunicira sa javnošću tokom krize. Smatra da saopštenja centralne banke nisu dovoljna i da je trebalo organizovati konferenciju za novinare kako bi se građanima objasnilo da problemi Alta banke neće imati posledice po ostatak bankarskog sistema.
Kada je reč o štedišama, Jorgić je ukazao na razliku između depozita do 50.000 evra, koji su osigurani, i iznosa iznad tog limita. Klijenti koji imaju više od 50.000 evra moraće da sačekaju stečajni postupak kako bi svoja potraživanja naplatili iz stečajne mase.
Euronews Srbija
Ukoliko u stečajnoj masi ne bude dovoljno sredstava, objasnio je, može doći do srazmernog smanjenja potraživanja poverilaca. Jorgić je procenio da bi postupak, iako je reč o relativno maloj i jednostavnoj banci, mogao da traje nekoliko godina.
Posebno je naglasio da je važno da štediše obrate pažnju na rokove za prijavu potraživanja koja prelaze 50.000 evra, navodeći da oni iznose od 30 do 120 dana. Dodao je i da potraživanja koja su obuhvaćena osiguranjem depozita ne zastarevaju tri godine, što je važno za klijente koji zbog zdravstvenih, ostavinskih ili drugih postupaka nisu u mogućnosti da odmah preuzmu novac.
Govoreći o tome kako je došlo do problema u Alta banci, Jorgić je podsetio da je nekadašnja Jubmes banka, Jugoslovenska banka za međunarodnu ekonomsku saradnju, prvobitno bila namenjena kreditiranju izvoza i osiguranju izvoznih poslova od nekomercijalnih rizika. Kasnije je transformisana u komercijalnu banku, a država je u njoj imala oko 30 odsto udela.
Prema njegovoj oceni, država je mogla da iskoristi tradiciju, kadrove i međunarodno ime Jubmes banke i reorganizuje je u razvojnu ili izvoznu banku, ali je umesto toga odlučila da je proda Alta Pay sistemu. Takvu odluku ocenio je kao neuobičajenu.
AP Photo/Darko Vojinović
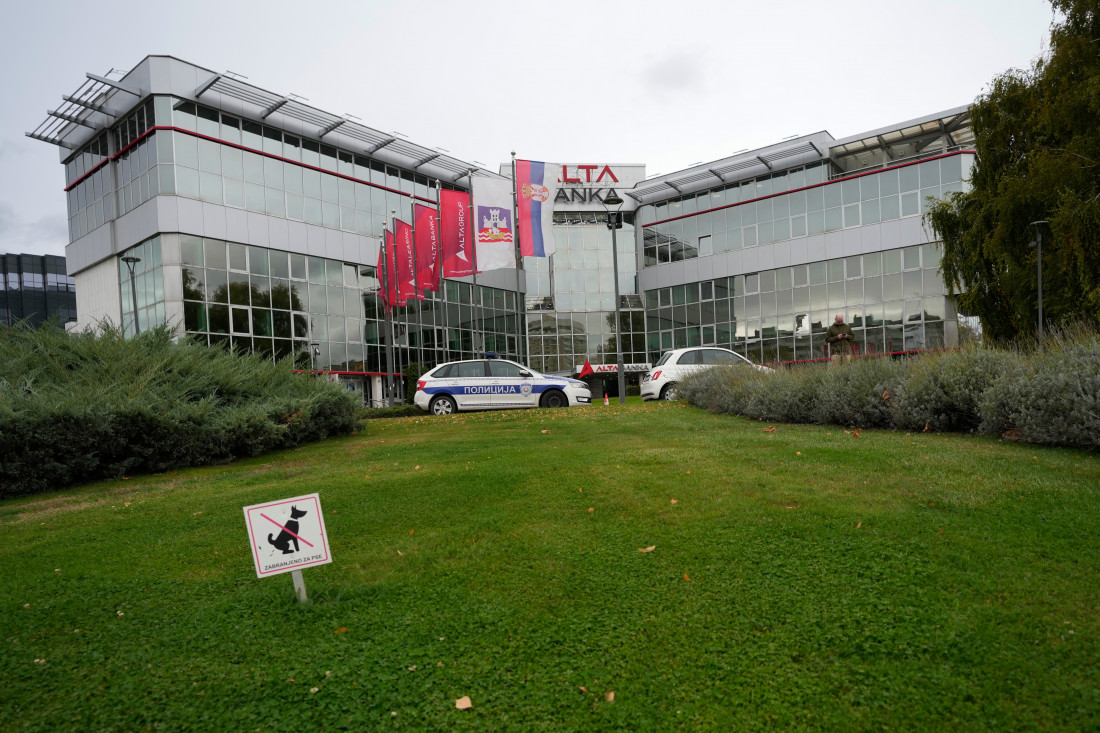
Jorgić smatra da odgovornost za stanje u banci treba posmatrati na više nivoa. Prvi se odnosi na rukovodstvo i interne kontrolne službe banke, a drugi na revizorske kuće koje su bile zadužene za proveru poslovanja.
On je posebno otvorio pitanje revizije gotovine u trezoru, imajući u vidu informacije da je problem sa njenim nestankom možda trajao duže vreme.
„Da li to tada nije utvrđeno, ili uopšte kontrola nije rađena, ne znam“, rekao je Jorgić.
Treći nivo odgovornosti, prema njegovim rečima, odnosi se na Narodnu banku Srbije, koja je imala mogućnost da kroz redovne izveštaje i kontrole na terenu proverava poslovanje banke.
Objasnio je da kontrola ne bi trebalo da se svodi samo na pregled dokumentacije, već da podrazumeva i proveru stvarnog stanja – od najvećih plasmana i obezbeđenja kredita do gotovine u trezoru.
„Blagovremeno je moglo da se utvrdi stanje u toj banci, da se ne dozvoli da se dođe do ovog stanja da mi moramo da izvršimo stečaj banke. Drugim rečima, hoću da kažem, samo da za kraj možda, znači, Narodna banka nije tu da sanira štetu. Glavna uloga Narodne banke je da preventira štetu, znači da onemogući da do štete dođe“, poručio je Jorgić.
On je dodao da Narodna banka ima nadležnost da kontroliše banke, ali ne i druga preduzeća. Ipak, ukazao je na značaj kontrole poslovanja sa povezanim pravnim licima, za koje postoje propisana ograničenja.
Jorgić je ocenio da su i u okviru redovne kontrole poslovanja Alta banke mogli da postoje signali koji bi ukazali na problem, ali je naglasio da će istraga i rad stečajnog upravnika pokazati šta se zaista događalo.
Stevanović: Preventivno je urađeno premalo, odgovornost NBS je teško utvrditi
Ekonomista Aleksandar Stevanović saglasio se sa ocenom da krah Alta banke ne bi trebalo da izazove prelivanje krize na ostatak bankarskog sektora. Kako je naveo, najveći deo kapitala u Srbiji drže banke koje su prepoznatljivi evropski brendovi i koje, kako je ocenio, ne bi rizikovale svoj ugled zbog tržišta veličine Srbije.
„Koliko god da se naše tržište povećalo, koliko god da smo se razvili, mi smo i dalje jedno vrlo malo tržište za većinu tih banaka“, rekao je Stevanović.
Kao primer naveo je slučaj sankcija Naftnoj industriji Srbije, kada su strane banke, nakon upozorenja američkog OFAC-a, odbile da učestvuju u njihovom zaobilaženju.
Prema njegovim rečima, to pokazuje da banke koje posluju u Srbiji neće rizikovati reputaciju i poslovanje na drugim tržištima zbog eventualnih kratkoročnih interesa u našoj zemlji.
Stevanović je ukazao i na visoke devizne rezerve Srbije, navodeći da je u slučaju pojačanog povlačenja novca iz banaka najvažnije da građani mogu da dobiju svoja sredstva.
Ipak, smatra da je u slučaju Alta banke problem nastao mnogo pre nego što je kriza postala javna. Posebno je kritikovao činjenicu da je Narodna banka Srbije dozvolila da menjačnica kupi banku, a da prethodno nije dovoljno proverila okolnosti.
Otvorio je i pitanje zašto neuobičajeno velika količina gotovine u banci nije bila predmet detaljnije kontrole na terenu, kao i zbog čega na upozorenja pojedinih pravnika Narodna banka nije reagovala ozbiljnije.
„Preventivno je urađeno premalo. Možda se moglo na kraju izaći iz ovoga da neki od poverilaca Alta banke ne budu masno ošišani“, ocenio je Stevanović.
Euronews Srbija
Govoreći o informacijama da je 27. oktobra došlo do iznošenja novca iz banke, Stevanović je rekao da je Narodna banka trebalo da reaguje čak i ukoliko nije imala potpunu potvrdu svih indicija.
Prema njegovim rečima, kada postoji signal koji ukazuje na visok rizik i mogućnost prestanka poslovanja banke, regulator mora da preduzme mere kako bi zaštitio finansijski sistem, institucije, privredu i građane koji su u toj banci imali novac.
„Ako je rizik visok, a indikacija da se nešto dešava što je visoko rizično, nije stoprocentno sigurno, i tada trebate da uradite mere da sprečite da se desi nešto što je loše za finansijski sistem“, rekao je Stevanović.
Na pitanje da li je Narodna banka mogla mnogo ranije da prepozna nepravilnosti, na osnovu investicija vlasnika u nekretnine ili neuobičajeno visokih kamatnih stopa, Jorgić je odgovorio da centralna banka nema nadležnost da kontroliše druga preduzeća, ali da u samoj banci postoje pokazatelji koji mogu da ukažu na probleme.
Posebno je izdvojio poslovanje sa povezanim preduzećima, za koje postoje ograničenja u pogledu izloženosti. Ukoliko se ta pravila poštuju, objasnio je, ne bi trebalo da dođe do prekomernog poslovanja sa povezanim firmama koje bi moglo da ugrozi banku.
AP Photo/Darko Vojinović
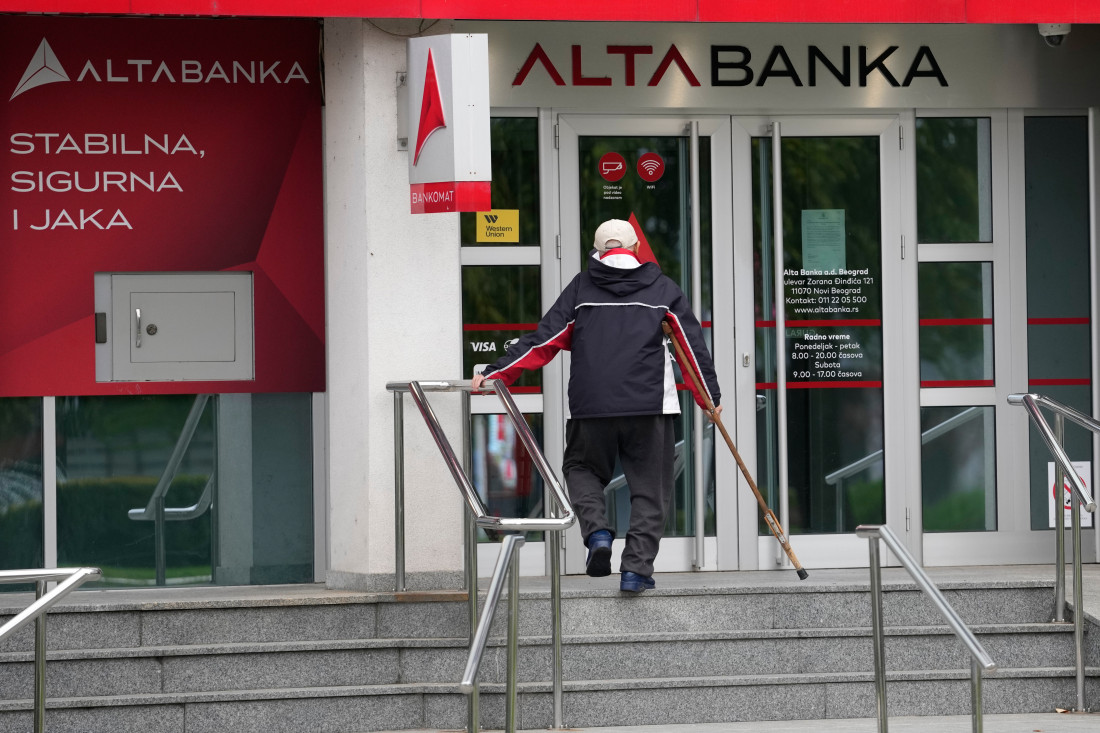
Stevanović je, s druge strane, ukazao na to da je zakonski okvir u Srbiji prilično blag kada je reč o odgovornosti Narodne banke za propuste u nadzoru.
„Neka odgovornost će postojati. Ali sad, kakvog će tipa biti, to je već jedno veliko pitanje na dugom štapu“, rekao je on, dodajući da zakon ostavlja širok prostor da se odgovornost regulatora svede na moralnu.
Na pitanje kako bi eventualno utvrđeni propusti Narodne banke uticali na poverenje građana u finansijski sektor, Stevanović je ocenio da u Srbiji ne postoji opšti manjak poverenja u bankarski sistem, već da je gubitak pogodio određenu grupu ljudi koja je novac držala u Alta banci.
Istovremeno, izneo je i lični stav da ne bi štedeo u toj banci, navodeći da mu način na koji je nastala i razvijala se ta finansijska grupacija nije ulivao poverenje.
"Pre odluke o štednji treba saslušati više mišljenja"
Govoreći o tome da li je nedovoljna finansijska pismenost građana doprinela tome da deo štediša izabere Alta banku zbog povoljnijih kamatnih stopa, Stevanović je rekao da bi ljudi koji su novac zaradili štednjom ili radom trebalo pažljivije da biraju gde će ga čuvati.
Smatra da bi pre donošenja odluke o izboru banke trebalo potražiti mišljenje ljudi koji bolje poznaju finansijski sektor i uporediti više različitih procena.
„Jedna od stvari, ako ste se već mučili i štedeli, i taj novac zaradili poštenim radom ili poštenim ulaganjem, je da pitate one koji znaju više od vas šta misle, pa saslušate dva-tri mišljenja. Ona su kod nas prilično besplatna“, rekao je Stevanović.
On je dodao da bi građani pri izboru banke trebalo da ulože znatno više vremena i truda nego prilikom uobičajenih svakodnevnih kupovina.
Bonus video:


Komentari (0)