

Stečaj Alta banke: Kada će građani dobiti svoj novac i koliko bi postupak mogao da traje?
Komentari
 Dodajte Euronews kao željeni izvor na Google-u
Stečaj Alta banke otvorio je brojna pitanja za građane i privredu, a najvažnije je kada će poverioci moći da dođu do svog novca. Dok su depoziti do 50.000 evra osigurani i njihova isplata je već počela, za iznose iznad tog limita neizvesnost je znatno veća. Sagovornici Euronews Srbija upozoravaju da bi stečajni postupak mogao da potraje, u zavisnosti od vrednosti imovine banke, broja poverilaca i brzine rešavanja sudskih sporova.
Otvaranjem stečaja nad Alta bankom 3. novembra počeo je proces čiji će ishod biti od velikog značaja ne samo za klijente banke, već i za brojne privredne subjekte koji su preko nje obavljali poslovanje.
Iako je za građane čiji su depoziti do 50.000 evra predviđena zaštita kroz sistem osiguranja depozita, pitanje naplate preostalih potraživanja ostaje otvoreno.
Sagovornici Euronews Srbija navode da je u ovom trenutku teško proceniti koliko će poverioci čekati na isplatu, jer najpre mora da se utvrdi ukupna imovina banke, njena vrednost, kao i visina svih obaveza.
Ivana Matić, potpredsednica Turnaround Management Association (TMA Global), svetskog udruženja eksperata koji se bave restrukturiranjem i stečajem, objašnjava da nakon otvaranja stečaja odah počinje popis i pečaćenje imovine, utvrđivanje potraživanja i priprema izveštaja za poverioce.
"Stečajni upravnik hitno popisuje imovinu, utvrđuje potraživanja i sačinjava izveštaje za prvo poverilačko ročište. Ispitno ročište se, u proseku, održava u roku od oko šest meseci od dana otvaranja stečaja. Tada se već jasnije vidi u kom pravcu će se postupak odvijati i kakve su mogućnosti za namirenje poverilaca", kaže Matić za Euronews Srbija.
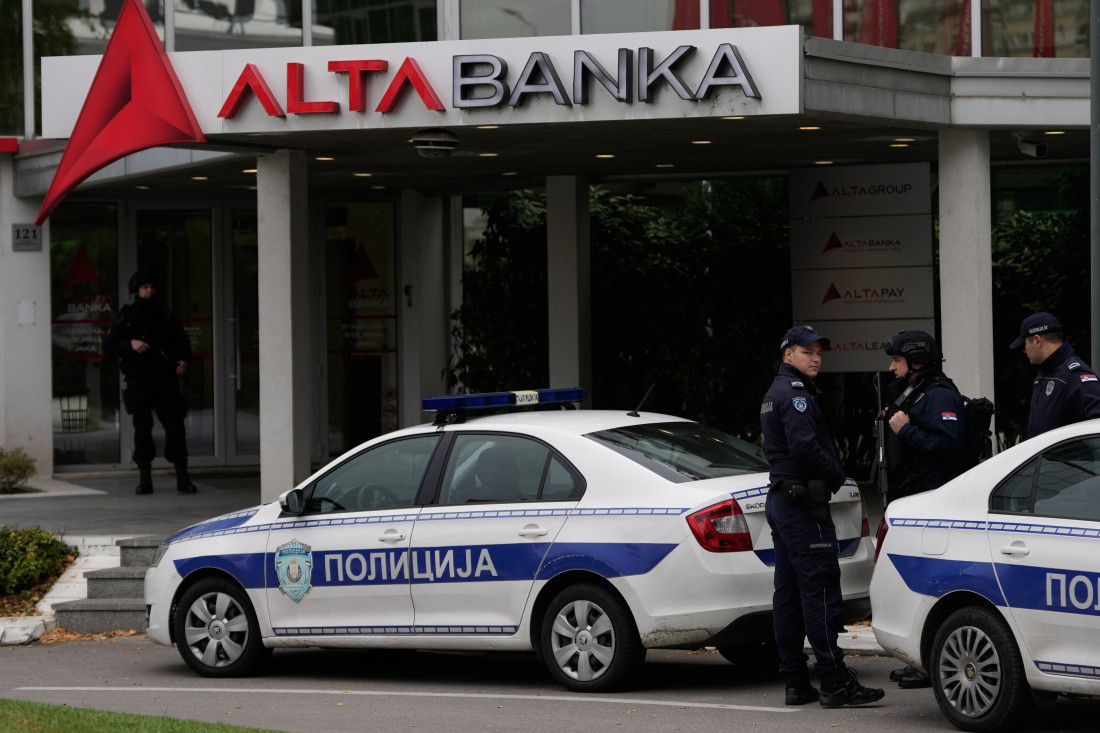
Ona je dodala da je policija bila u centrali Alta banke u Novom Beogradu, a da je pitanje šta je u ostalim poslovnicama koje se nalaze širom Srbije.
Matić kaže da još nije određen stečajni poverenik za Alta banku, a da je to trebalo odmah uraditi.
AP Photo/Darko Vojinović
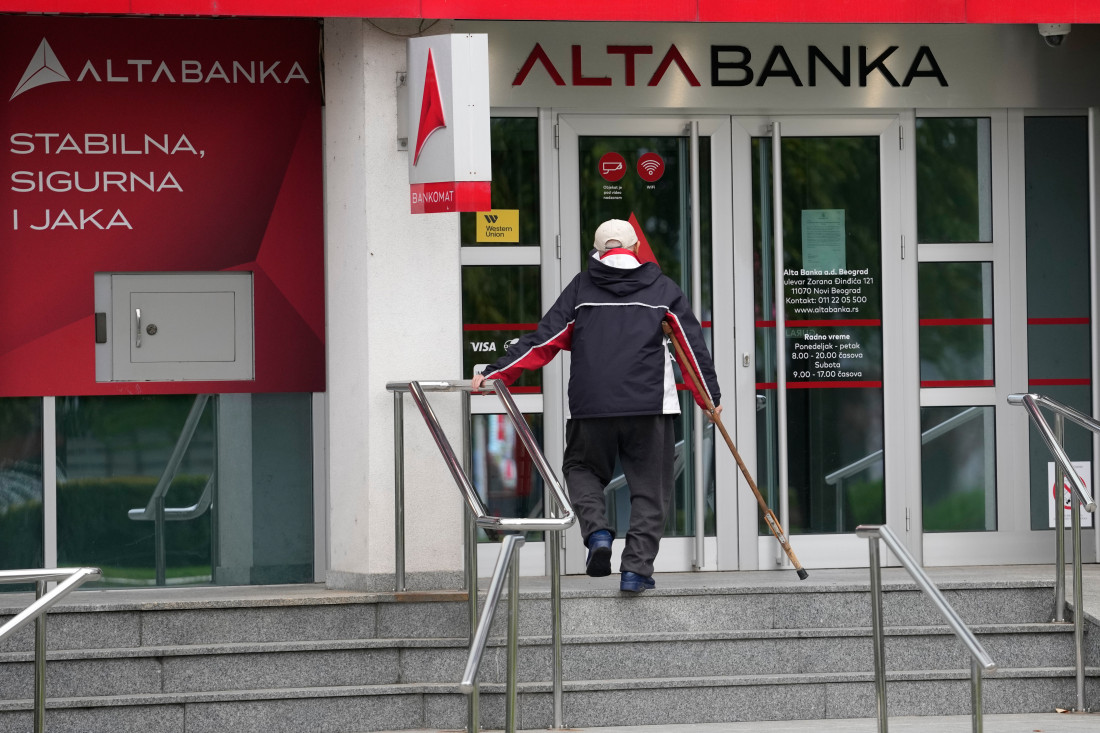
"Agencija za osiguranje depozita je stečajni upravnik i ona imenuje poverenika, a to je fizičko lice koje onda vodi stečaj zajedno sa Agencijom za osiguranje depozita i zaposlenima u njihovom odeljenju", rekla je Matić.
Prema njenim rečima, u ranijim slučajevima koji se odnose na Beogradsku, Beo banku i još 10 banaka, još uvek nisu zaključeni stečajevi, a u tim slučajevima stečajni upravnik bilo je lice zaposleno u Agenciji za osiguranje depozita.
Šta prvo moraju da urade klijenti Alta banke?
Jedan od najvažnijih koraka za sve koji imaju potraživanja prema Alta banci jeste da ih prijave u stečajnom postupku.
Prema rečima Ivane Matić, poverioci ne bi trebalo da čekaju da ih neko pojedinačno kontaktira, već je potrebno da svoja potraživanja prijave Privrednom sudu u Beogradu, pred kojim se vodi postupak.
"Svi poverioci treba da prijave svoja potraživanja Privrednom sudu u Beogradu. To je veoma važno, jer građani često ne znaju šta treba da rade kada se otvori stečajni postupak. Rešenje o otvaranju stečaja može se pronaći u sudu, kao i na relevantnim zvaničnim sajtovima, a prijava potraživanja može da se podnese odmah", navodi Matić.
Za depozite do 50.000 evra isplatu garantuje Agencija za osiguranje depozita, u skladu sa zakonom.
"Poverioci samo do osiguranog depozita će dobiti, kako i sada ide po zakazivanju, u najskorije vreme isplatu, i neki su već dobili sredstva, a ostatak ko zna kad", dodaje ona.
Za novac iznad osiguranog iznosa poverioci će morati da sačekaju formiranje stečajne mase.
To praktično znači da će se tek nakon utvrđivanja ukupne imovine banke, naplate potraživanja od korisnika kredita i eventualne prodaje imovine znati koliko novca ostaje za namirenje ostalih poverilaca.
"Do 50.000 evra država garantuje isplatu preko sistema osiguranja depozita, ali šta će biti sa ostatkom potraživanja zavisi od toga kolika je imovina banke, koliko će ona vredeti kada se proda i koliko će biti naplaćeno od korisnika kredita. Tek tada ćemo znati koliko sredstava postoji za ostale deponente", napominje Matić.
Ona je rekla da još uvek nije poznato ko su sve poverioci Alta banke.
"Vidimo iz medija da su to i javna preduzeća, da su to čak i banke u stečaju, čak i privredni subjekti u stečaju", dodaje Matić.
Zašto stečaj može da traje godinama?
Koliko će trajati stečaj Alta banke, u ovom trenutku niko ne može pouzdano da proceni, a iskustva iz prethodnih stečajnih postupaka pokazuju da ovakvi procesi mogu da traju veoma dugo.
AP Photo/Darko Vojinović
Matić ukazuje na to da su među glavnim razlozima dugog trajanja stečajeva sudske parnice koje se vode radi utvrđivanja i naplate potraživanja.
"Dok se ne završe parnice i ne naplate ili utvrde potraživanja, ne može da se zaključi stečaj. Ti postupci pred privrednim sudovima nemaju prioritet u rešavanju i često veoma dugo traju. To je jedan od ključnih razloga zbog kojih pojedini stečajevi traju godinama", objašnjava ona.
Kao dodatni problem navodi i utvrđivanje stvarne vrednosti imovine, kao i komplikovane odnose među poveriocima.
I Bojan Stanić iz Privredne komore Srbije kaže da je stečaj banke posebno složen pravni i ekonomski proces.
"Prvo se postavlja pitanje koliko postoji imovine, koliko novca je na raspolaganju, koliko ima poverilaca i kolika su njihova potraživanja. To je sudski, odnosno pravni postupak, a znamo koliko pojedinačne parnice mogu da traju godinama. Kada imate tako komplikovanu instituciju kao što je banka, postupak zahteva dosta vremena i truda, posebno kada se pojave nepoznanice. Tu sada postoji jedan deo koji se tiče sive zone, koji sad treba rasvetliti", kaže Stanić za Euronews Srbija.
On podseća da su pojedini bankarski stečajevi u Srbiji trajali izuzetno dugo, navodeći primer Beogradske banke, čiji se stečajni postupak protegao na gotovo dve decenije.
Ko ima prednost u naplati?
Visina potraživanja nije jedini faktor koji određuje kada će neko dobiti svoj novac. Važan je i zakonski redosled namirenja poverilaca.
Stanić objašnjava da se u stečajnom postupku potraživanja namiruju prema zakonom utvrđenim isplatnim redovima i prioritetima.
Prema njegovim rečima, među prvima se namiruju zakonom prioritetno određena potraživanja, uključujući određene obaveze prema državi, dok se zatim namiruju ostali poverioci u skladu sa svojim položajem u postupku.
"Prvo se gleda koliko postoji novca i imovine, a onda se ide po prioritetima naplate. Tu su obaveze prema državi, zatim poverioci i deponenti u skladu sa zakonskim redosledom, a na kraju dolaze akcionari, odnosno vlasnici banke", navodi Stanić.
To znači da činjenica da neko ima novac na računu ne garantuje da će celokupan iznos dobiti nazad, naročito ukoliko je reč o depozitima koji prelaze osigurani limit.
Šta će biti sa kreditima koje su građani uzeli od Alta banke?
Stečaj banke ne znači da prestaju obaveze građana koji su od nje uzeli kredite.
Dužnici moraju da nastave sa izmirivanjem svojih obaveza, ali je važno da budu jasno informisani o tome kome i na koji račun treba da uplaćuju rate.
Matić ističe da je potrebno pronaći odgovarajuće rešenje za dugoročne kredite, posebno one koji su odobreni na period od 20 godina.
"Korisnici kredita moraju da nastave sukcesivno da uplaćuju svoje rate. Ne možemo ljudima da kažemo da sutra odjednom vrate celokupan iznos kredita. Istovremeno, ne može se čekati 20 godina da svi ti krediti budu otplaćeni kako bi se tek tada vršila raspodela novca poveriocima", objašnjava Matić.
Zbog toga će način upravljanja kreditnim portfoliom i naplate postojećih potraživanja biti jedan od važnih faktora za formiranje stečajne mase.
Koliko će građani čekati na svoj novac?
Najveća neizvesnost odnosi se na građane i privrednike koji su na računima Alta banke imali više od 50.000 evra.
Dok je za osigurani deo depozita predviđena isplata preko Agencije za osiguranje depozita, za preostali novac ne postoji unapred određen rok u kojem će biti vraćen.
Ivana Matić upozorava da bi naplata neosiguranog dela potraživanja mogla da potraje veoma dugo.
"Dugo, dok se ne utvrdi šta je imovina, koliko ona vredi i dok se ne proda. Tek kada se formira stečajna masa, znaćemo koliko novca postoji za isplatu ostalih poverilaca", ističe ona.
Stanić smatra da je današnji sistem finansijske zaštite u Srbiji znatno razvijeniji nego tokom devedesetih i početkom dvehiljaditih godina, zbog čega država ima više mogućnosti da reaguje i sanira posledice propasti finansijskih institucija.
On kaže da iskustva sa starom deviznom štednjom i nekadašnjim bankama Dafiment i Jugoskandik pokazuju koliko dugo građani mogu da čekaju na povrat novca.
"To je pitanje ne samo ekonomije, već i društvene odgovornosti. Imate ljude koji su prodavali stanove u Rusiji pa su ulagali taj novac koji je preko 50.000 u tu banku, jer je ona imala određene olakšice za otvaranje računa za njih. To mora da se reši, posebno što je ta banka bila uključena u razne državne stvari kao što je plaćanje računa", navodi Stanić.
Stečaj banke može da pogodi i mnogo širi krug privrede
Posledice stečaja Alta banke ne završavaju se na njenim klijentima.
Problemi mogu da se preliju i na kompanije koje su preko banke obavljale platni promet, držale depozite ili koristile bankarske garancije.
Stanić upozorava da takva situacija može dodatno da oteža poslovanje privrednih subjekata i uspori ekonomske aktivnosti.
Posebno se postavlja pitanje sudbine kompanija koje su povezane sa istom poslovnom grupacijom, među kojima su trgovinski lanci Roda i Idea.
"Oni nisu direktno vezani za Alta banku, Alta grupu, ali su vezani za Alta Retail, gde im je isti vlasnik Macura. Pretpostavljam da će, ako su sad već i oduzeli dozvolu za rad Alta Leasing-u, i ovde biti zabrane otuđenja i raspolaganja imovinom, a to znači i udelima u Idei i Rodi", kaže ona.
Matić smatra da je važno sprečiti da problemi u finansijskoj grupaciji ugroze poslovanje maloprodajnih lanaca, njihove dobavljače i zaposlene.
Kao jedno od mogućih rešenja pominje restrukturiranje, uvođenje odgovarajućeg modela upravljanja ili pronalaženje novog vlasnika koji bi omogućio nastavak poslovanja.
"Ne možemo dozvoliti da hiljade dobavljača zbog toga odu u stečaj i da hiljade porodica ostanu bez posla. Ako postoji mogućnost da se poslovanje nastavi, treba pronaći rešenje koje će zaštititi dobavljače, zaposlene i samu kompaniju", smatra Matić.
Povezane vesti


Bonus video:


Komentari (0)