


Povećanje kamatne stope i uticaj na kredite: Da li će ova odluka sprečiti sekundarne efekte?
Komentari
 Dodajte Euronews kao željeni izvor na Google-u
Narodna banka Srbije povećala je referentnu kamatnu stopu sa 5,75 na šest odsto, prvi put posle dužeg perioda nepromenjenog nivoa. Ova odluka mogla bi da utiče na cenu zaduživanja, kamate na štednju, ali i na investicione planove privrede.
Kako se promena referentne kamatne stope prenosi na banke i građane, ko će je prvi osetiti i da li je u ovom trenutku bolje štedeti ili se zaduživati, objašnjavaju za Euronews Srbija finansijski savetnik Đorđe Ostojić i Dušan Uzelac sa portala Kamatica.
Uzelac ukazuje da je referentna kamatna stopa zapravo cena novca koju određuje Narodna banka Srbije i da njeno povećanje ne utiče direktno na građane, već predstavlja jednu od poluga za upravljanje finansijskim sistemom.
"U ovom konkretnom slučaju, cena novca blago je podignuta za 0,25 odsto. Jedan od razloga za tu odluku jeste blago povećanje inflacije, na koje utiču globalni trendovi, trgovinski problemi i kompleksna međunarodna situacija. Povećanjem cene novca očekuje se smanjenje zaduživanja i potrošnje, čime bi trebalo da se zaustavi rast inflacije", objašnjava Uzelac.
Povećanje referentne kamatne stope najpre bi mogli da osete građani koji imaju kredite u dinarima sa promenljivom kamatnom stopom, kao i oni koji tek planiraju da se zaduže. S druge strane, moguće je očekivati i rast kamata na štednju, ali sa izvesnim zakašnjenjem.
Ostojić ukazuje na to da banke obično brže menjaju kamate na kredite nego na oročenu štednju.
"Kamatne stope na kredite povećaće se praktično odmah, dok će se rast kamata na oročenu štednju dogoditi možda za mesec ili dva. U tom međuperiodu banke mogu biti znatno profitabilnije. Ipak, u dužem roku i štediše mogu da očekuju nešto veće kamate", navodi Ostojić.
Fiksna ili promenljiva kamata: Šta je važno proveriti u ugovoru?
Promena referentne kamatne stope ne odnosi se na sve korisnike kredita. Građani koji su ugovorili fiksnu kamatnu stopu ne treba da očekuju promenu svojih rata po tom osnovu.
Kod promenljivih kamatnih stopa situacija je drugačija. One zavise od referentnih vrednosti koje se menjaju tokom vremena. Kod stambenih kredita u evrima najčešće se koristi Euribor, dok je njegov pandan kod dinarskih kredita Belibor.
O tome kada će eventualna promena biti obračunata odlučuje dinamika definisana ugovorom sa bankom. U zavisnosti od ugovorenih uslova, usklađivanje može biti na mesečnom, tromesečnom ili šestomesečnom nivou.
"Najbolje je pogledati ugovor i proveriti da li je kamatna stopa fiksna ili promenljiva, kao i koliko često se ažurira. Oni koji imaju fiksnu kamatu ne moraju da brinu zbog ove promene, dok korisnici promenljivih stopa mogu očekivati povećanje rate kada dođe do usklađivanja", objašnjava Uzelac.
Euronews Srbija
Prema njegovim rečima, među najčešćim nedoumicama građana jeste i strah da bi banke mogle da pooštre uslove za odobravanje kredita. Posebno su izloženi oni koji su se zadužili do maksimalnog iznosa koji im je banka odobrila, jer i relativno malo povećanje rate može da poremeti kućni budžet.
Kada je reč o novim zaduživanjima, Uzelac smatra da odluku ne treba zasnivati isključivo na trenutnoj kamatnoj stopi, već pre svega na proceni budućih prihoda i sposobnosti otplate.
"Kredit je vaš novac iz budućnosti. Ako su vaši budući prihodi stabilni, onda je i kredit manje rizičan. Važno je da uporedite ponude banaka, pregovarate o uslovima i izaberete najpovoljniju opciju", kaže Uzelac.
Koliko povećanje od 0,25 procentnih poena menja situaciju?
Sagovornici ocenjuju da samo povećanje referentne kamatne stope ne znači dramatičnu promenu za celokupno finansijsko tržište, ali da njegov uticaj treba posmatrati u širem ekonomskom kontekstu.
Ostojić smatra da su pojedine odluke u vezi sa kontrolom inflacije donete sa zakašnjenjem, zbog čega je inflaciji ostavljeno više prostora da raste. Ipak, ističe da građani svoje finansijske planove ne bi trebalo da zasnivaju samo na promeni od 0,25 procentnih poena, već na prihodima i kontroli troškova.
Uzelac dodaje da referentna kamatna stopa nije jedini faktor koji određuje cenu kredita za građane.
"Možemo da govorimo o tome koliko banku košta novac i koliki su njeni profiti, ali to ne znači mnogo ako građanin ode samo u jednu banku i prihvati ponudu koju dobije. Prodajna politika banaka može da ima veći uticaj na konačnu cenu kredita od same referentne kamatne stope", navodi Uzelac.
Slučaj Alta banke otvorio pitanja poverenja u bankarski sistem
Pored kamatnih stopa i inflacije, sagovornici su govorili i o poverenju građana u banke, posebno nakon dešavanja u vezi sa Alta bankom.
Uzelac smatra da je jedan od problema to što se građani u velikoj meri oslanjaju na kontrolu Narodne banke Srbije, pa svako pitanje u vezi sa njenim nadzorom može da izazove širu zabrinutost.
Kao jedan od načina za procenu gde će čuvati novac, savetuje građanima da obrate pažnju na poslovne rezultate banaka, njihovo tržišno učešće i reputaciju.
Ostojić objašnjava da je Narodna banka Srbije regulator koji kontroliše poslovanje banaka i prati njihove ključne finansijske pokazatelje.
Euronews Srbija
"Poslovne banke imaju zakonsku obavezu da svakodnevno dostavljaju izveštaje o kretanju različitih parametara, među kojima su adekvatnost kapitala, prihvatanje rizika, kvalitet dužnika i likvidnost. Istraga će pokazati da li je u slučaju banke koja je otišla u stečaj bilo falsifikovanja dokumentacije i izveštaja ili propusta u kontroli", navodi Ostojić.
On podseća i na ulogu Agencije za osiguranje depozita, koja učestvuje u postupku isplate osiguranih depozita. Dodaje da je važno razlikovati posledice koje pojedinačni slučaj može da ima po poverenje građana od njegovog stvarnog uticaja na celokupno bankarsko tržište.
Skuplji krediti mogli bi da uspore investicije privrede
Povećanje referentne kamatne stope moglo bi da utiče i na mala i srednja preduzeća, naročito na ona koja planiraju nova zaduživanja radi proširenja poslovanja ili finansiranja obrtnih sredstava.
Uzelac navodi da će preduzeća koja planiraju da uzmu kredite morati ponovo da provere isplativost svojih projekata, jer bi skuplje finansiranje moglo da dovede u pitanje pojedine investicije.
"Novac se ne uzima da bi stajao na računu, već radi ulaganja u obrt, proširenja kapaciteta ili unapređenja poslovanja. Povećanje kamatne stope može da dovede do toga da neki projekat više ne bude isplativ. Preduzeća će morati ponovo da provere svoju računicu", kaže Uzelac.
Dodaje da bi deo povećanih troškova finansiranja privredni subjekti mogli da prenesu na kupce kroz više cene proizvoda i usluga.
Kao mogući podsticaj za privredu, Uzelac izdvaja najave o formiranju razvojne banke. Prema njegovoj oceni, takva institucija mogla bi da obezbedi dodatni izvor finansiranja i konkurenciju komercijalnim bankama, posebno ukoliko bi nudila povoljnije uslove kreditiranja.
Kako sačuvati vrednost novca u uslovima inflacije?
Govoreći o tome kako građani treba da upravljaju novcem u uslovima inflacije, Uzelac ističe da novac koji stoji neiskorišćen gubi kupovnu moć.
Euronews Srbija
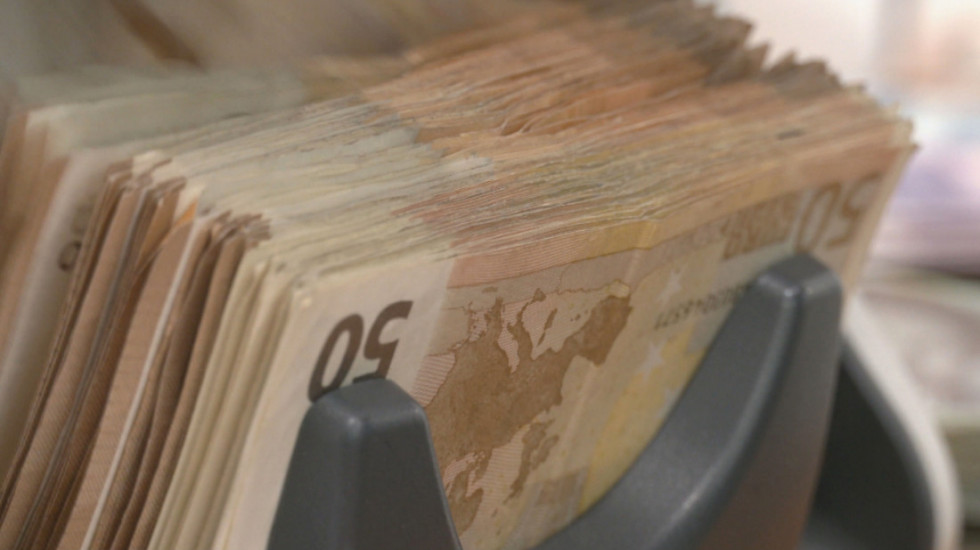
"Moj savet je da pobedite inflaciju i da zarađujete više. Ako novac koji zarađujete iz meseca u mesec vredi sve manje, suočićete se sa potrebom da trošite sve manje. Poenta je da povećavate prihode, jer je to matematički način da se izborite sa inflacijom", kaže Uzelac.
Dodaje da je važno razmišljati i o investiranju, jer novac koji se ne koristi i ne donosi prinos vremenom gubi vrednost.
Kada je reč o izboru kredita, Ostojić savetuje građanima da najpre razmotre njegovu namenu i dobro procene da li je zaduživanje neophodno.
Posebno upozorava na potrošačke kredite, koje smatra nepovoljnim oblikom zaduživanja ukoliko ne postoji opravdan razlog za njihovo uzimanje.
Govoreći o izboru između fiksne i promenljive kamatne stope, Uzelac navodi da bi on lično u ovom trenutku razmotrio promenljivu stopu, očekujući da bi kamate u narednom periodu mogle da padaju, naročito kod kredita sa rokom otplate od dve do tri godine. Ipak, ističe da je fiksna kamata odgovarajuća opcija za građane koji žele veću izvesnost i stabilnost mesečnih obaveza.
Povezane vesti


Bonus video:


Komentari (0)