

Evro pao na najniži nivo za 17 meseci: Dve krize mu zadaju udarac, analitičari poručuju da to nije kraj
Komentari
 Dodajte Euronews kao željeni izvor na Google-u
Evro je pao na najniži nivo u poslednjih 17 meseci, dok strahovanja u vezi sa francuskim dugom i energetski šok u Evropi vrše pritisak na valutu. Pritisak na tržištu obveznica mogao bi da ograniči dalja povećanja kamatnih stopa Evropske centralne banke, dok analitičari smatraju da bi evro mogao da padne na 1,10 dolara ukoliko se pritisak pojača.
Početkom ove godine evro je bio jedna od najpopularnijih opklada na globalnim tržištima. Investitori su očekivali da će Evropska centralna banka nastaviti da podiže kamatne stope, dok je dolar gubio na privlačnosti, pa je krajem januara jedinstvena valuta porasla iznad 1,20 dolara.
Devet meseci kasnije, to poverenje je nestalo.
Jedinstvena valuta zabeležila je četiri uzastopna nedeljna pada, a početkom ove nedelje pala je na svega 1,116 dolara, što je njen najniži nivo prema dolaru od maja 2025. godine.
Iza pada stoje dve krize koje su se pojavile istovremeno: energetski šok koji Evropa ne može da kontroliše i francuski budžet koji, čini se, niko ne uspeva da usvoji.
Zajedno su promenili način na koji investitori posmatraju evro, pa sada klade protiv njega u razmerama koje do sada nisu viđene.
Zašto onda evro pada i koliko bi još mogao da padne?
Povezane vesti


Račun za gas koji sve više raste
Prvi problem je energija, a sve počinje kod Ormuskog moreuza. Isporuke tečnog prirodnog gasa kroz moreuz uglavnom su blokirane otkako je krajem februara počeo rat sa Iranom. Evropa uvozi većinu gasa koji troši, pa je morala da se nadmeće za preostale isporuke.
Referentna cena gasa na holandskom TTF tržištu ove nedelje iznosila je oko 73 evra po megavat-satu. To je približno 120 odsto više nego pre godinu dana. Zalihe pružaju malo razloga za optimizam.
Evropske rezerve gasa bile su 2. oktobra popunjene 71,5 odsto, u poređenju sa 82,6 odsto godinu dana ranije, dok je zima udaljena svega nekoliko nedelja.
Tanjug/AP Photo/Vahid Salemi
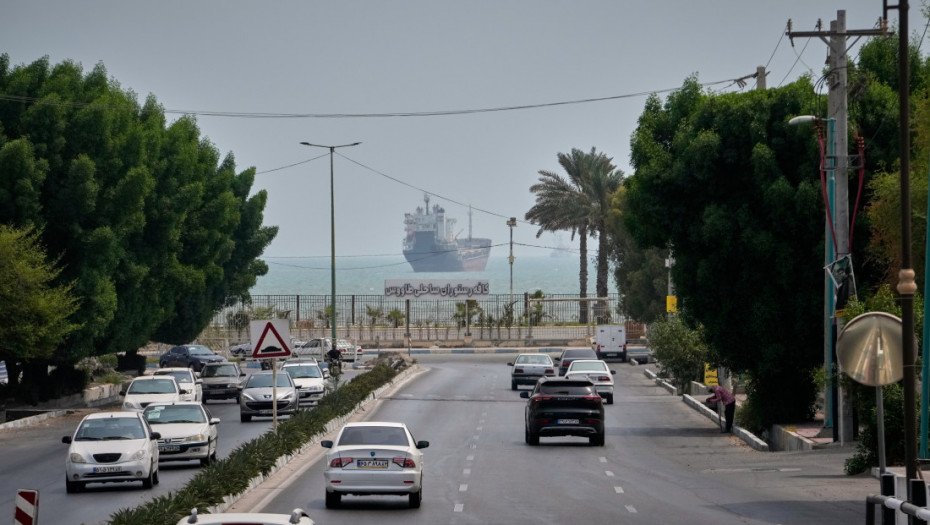
Brent, referentna cena sirove nafte na globalnom tržištu, u utorak se kretala oko 100 dolara po barelu. Od početka godine porasla je za više od 60 odsto. Više cene energenata sada se prelavaju i na potrošačke cene.
Inflacija u evrozoni porasla je na 3,8 odsto u septembru, sa 3,2 odsto u avgustu, što je najviši nivo od septembra 2023. godine, prema podacima Eurostata. Samo cene energije porasle su 18,8 odsto u odnosu na isti period prošle godine.
Kada viša inflacija prestane da pomaže valuti
U normalnim okolnostima, to bi pomoglo evru. Viša inflacija primorava centralnu banku da podigne kamatne stope, a više kamate privlače investitore koji traže veći prinos na svoj novac. Ovog puta ta logika je prestala da važi.
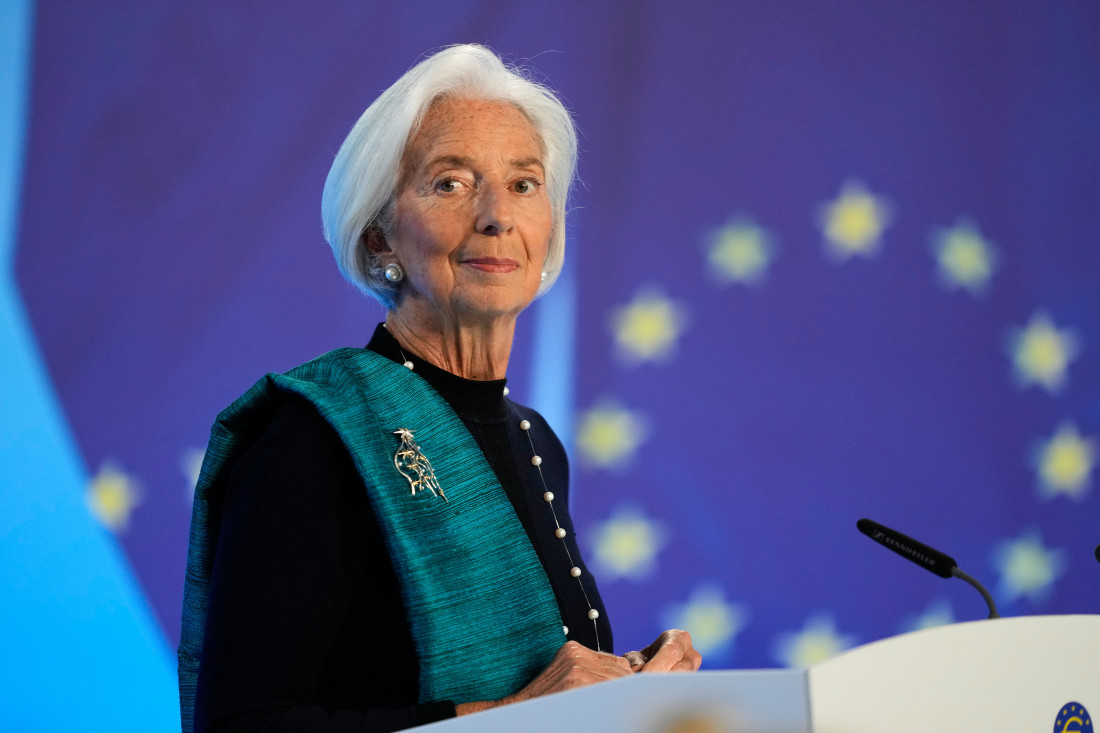
Krajem septembra, tržišta su očekivala još oko tri i po povećanja kamatnih stopa ECB-a. Sada očekuju oko dva i po. Prošle nedelje, predsednica ECB-a Kristin Lagard nagovestila je da bi ta očekivanja mogla biti previše optimistična.
Povezane vesti


Ona je i ukazala da rastući troškovi zaduživanja već usporavaju privredu i da još nema znakova da se više cene energije prelavaju na zarade. Pozvala je ECB na odmeren odgovor.
Enrike Dijaz-Alvares, glavni ekonomista kompanije Ebury, rekao je da septembarsko iznenađenje u pogledu inflacije "nije učinilo ništa da pomogne zajedničkoj valuti", posebno nakon Lagardinih komentara, "koji su jasno pokazali da je prag za povećanje kamatnih stopa u oktobru od strane Upravnog saveta sada zaista veoma visok".
Tanjug/AP/Michael Probst
To je ostavilo evro sa troškom visoke inflacije, ali bez koristi od viših kamatnih stopa. Za evropska domaćinstva i kompanije, posledice prevazilaze trgovanje valutama. Slabiji evro povećava cenu uvozne robe koja se plaća u dolarima, što bi moglo dodatno da pojača energetski šok koji već smanjuje kupovnu moć.
Povezane vesti

Kako francuski budžet utiče na evro
Drugi udar stigao je iz Pariza. Investitori sada traže znatno veći prinos da bi pozajmili novac Francuskoj nego Nemačkoj. Prošlog petka razlika između troškova zaduživanja dve zemlje na 10 godina premašila je 1,4 procentna poena, što je najveća razlika od dužničke krize u evrozoni 2011–2012. godine.
Budžet premijera Sebastijana Lekornija za 2027. godinu, koji uključuje uštede od 43 milijarde evra, i dalje nema većinsku podršku u parlamentu. Guverner Banke Francuske Emanuel Mulen upozorio je u utorak da zemlji preti opasnost da je "uguše kamatne stope" ukoliko ne reši probleme sa javnim finansijama.
Tanjug/AP/Christophe Ena
Frančesko Pesole, valutni strateg u ING-u, navodi dva načina na koja to šteti evru. Prvi je direktan. Kada velika zemlja evrozone deluje rizičnije, investitori traže nešto veći prinos kako bi držali bilo šta denominovano u evrima, dok neki jednostavno odlučuju da drže manje takve imovine.
"Uz visoku fiskalnu neizvesnost, sve zahtevniju političku retoriku i scenarije ekonomske politike o kojima se sada otvorenije govori, iako bi u normalnim okolnostima bili na margini, tržište ima više prostora da zahteva veći prinos", rekao je Ken Igan, šef evropskog kreditnog sektora za državne obveznice u kompaniji KBRA.
Drugi je indirektan. Što je veći pritisak na tržištima državnih obveznica, manja je verovatnoća da će ECB nastaviti da podiže kamatne stope i time dodatno pojača taj pritisak.
Ana Munera, direktorka strategije globalnih tržišta u BBVA, opisala je izbor pred ECB-om kao "jasnu dilemu" između dodatnog pooštravanja politike nakon iznenađenja u vezi sa inflacijom i potrebe da se napravi pauza kako bi se smanjili rizici na periferiji evrozone.
"Pauza ECB-a opteretila bi evro iz perspektive razlike u kamatnim stopama, iako bi stabilizacija tržišta duga vratila priliv kapitala u valutu", rekla je.
Španija je ove nedelje dodala još jedan sloj političkog rizika, nakon što je premijer Pedro Sančez raspisao vanredne parlamentarne izbore za 29. novembar.
Tanjug AP/Manu Fernandez
Rekordna opklada protiv evra
Najjasniji pokazatelj koliko se promenilo raspoloženje na tržištu dolazi iz podataka o američkim fjučersima.
Svake nedelje američka Komisija za trgovinu robnim fjučersima (CFTC) objavljuje podatke o tome kako su investitori pozicionirani prema evru. Kratka pozicija predstavlja opkladu da će vrednost valute pasti. U nedelji zaključno sa 29. septembrom, špekulativni trgovci držali su 301.439 kratkih ugovora na evro, što je najveći broj zabeležen u podacima CFTC-a.
Svaki ugovor vredi 125.000 evra, pa ukupna vrednost ovih opklada iznosi oko 38 milijardi evra.
Njihova neto pozicija, odnosno razlika između opklada na pad i opklada na rast, iznosila je 63.256 kratkih ugovora. To je najslabija pozicija od aprila 2025. godine.
Koliko bi evro još mogao da padne?
Banke su podeljene između onih koje očekuju nove gubitke i onih koje smatraju da je prodaja evra otišla predaleko. Pesole iz ING-a smatra da postoji prostor za dalji pad ukoliko se situacija na francuskom tržištu obveznica ponovo pogorša.
"Fiskalna premija rizika i dalje je relativno ograničena, što ostavlja prostor da kurs evra i dolara testira nivo od 1,110, pa čak i 1,100 ukoliko se pritisak na tržištu obveznica pojača", rekao je.
Danske Bank očekuje da će se pad nastaviti.
"Kurs evra i dolara je pre roka dostigao naš 12-mesečni cilj od 1,12, ali smatramo da će se silazni trend nastaviti do 2027. godine", saopštila je banka.
U banci smatraju da borba Evrope sa visokim cenama energije ostavlja ECB između potrebe da zaštiti javne finansije i borbe protiv inflacije. Munera iz BBVA ima manje pesimističan pogled na kratkoročna kretanja.
"Kazna koju je evro pretrpeo bila je, po našem mišljenju, preoštra, a nivoi sada počinju da izgledaju preterano", rekla je.
Ipak, očekuje da će se evro trgovati znatno ispod svojih nedavnih maksimuma, jer se pogled investitora na valutu "jasno pogoršao".
Veliki broj kratkih pozicija takođe može da podstakne oporavak. Bolje vesti mogle bi da navedu trgovce koji se klade na pad evra da ga ponovo kupe, čime bi se svaki oporavak dodatno ubrzao.
Verodostojan dogovor o francuskom budžetu, smirivanje tržišta obveznica ili pad cena energije mogli bi zato da prekinu pad.
Trajniji oporavak zahtevao bi više od toga da trgovci sa kratkim pozicijama samo realizuju profit: investitori bi morali da vide poboljšanje evropskih fiskalnih i ekonomskih izgleda.


Komentari (0)